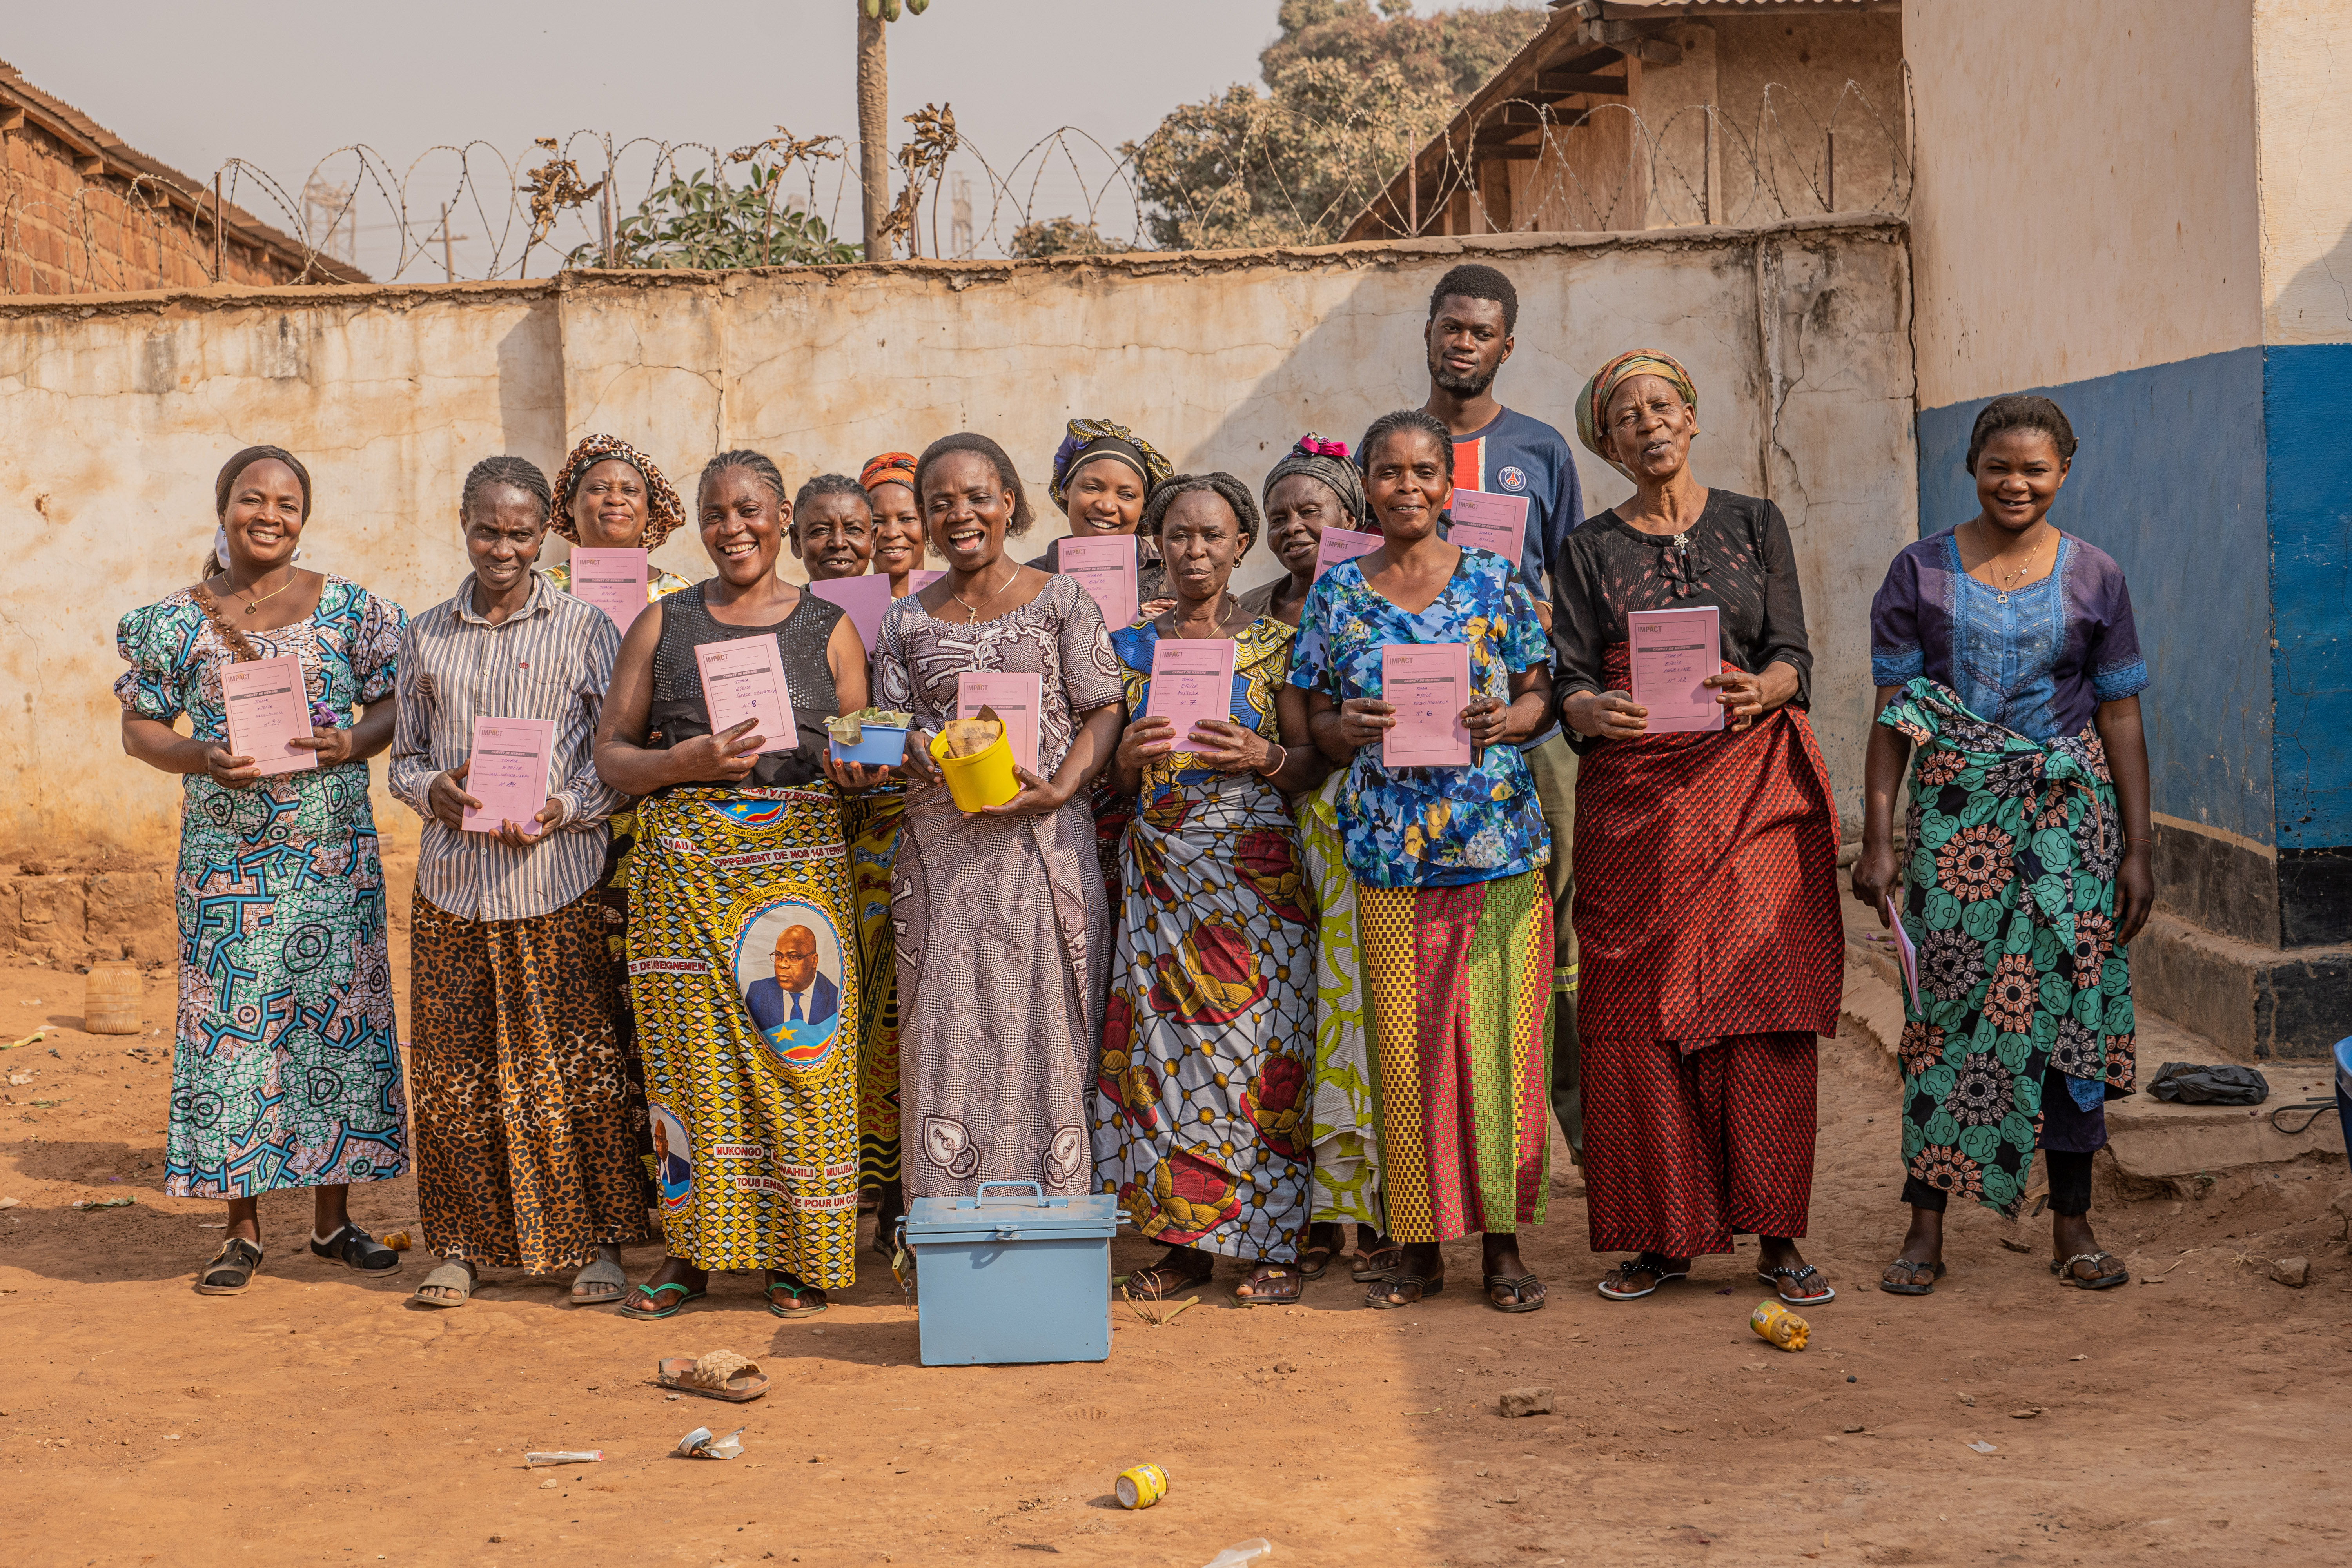
De petites contributions individuelles à 48,3 millions de FC, soit environ 22 000 $ mobilisés entre juin et août 2026 : dans six sites miniers, les communautés renforcent leur capacité à épargner, s’organiser et construire ensemble.
Dans les sites de Kipushi, Kisunka et Lwisha dans la province du Haut-Katanga ainsi que Tshala, Biwaya et UCK Drain dans la province de Lualaba en République Démocratique du Congo, les communautés avaient déjà l’habitude d’épargner ensemble à travers les tontines, les ristournes ou les « Kikurimba ». Mais ces mécanismes ne répondaient pas toujours à l’ensemble de leurs besoins.
Avec le projet Sa Sécurité financé par l’Union Européenne, l’approche des Associations Villageoises d’Épargne et de Crédit (AVEC) a été introduite pour renforcer cette capacité d’organisation et permettre aux membres de mobiliser leurs propres épargnes, d’accéder aux crédits communautaires et de développer progressivement leurs activités économiques.
Comprendre pour mieux s’engager
Un sondage réalisé auprès de 139 personnes a permis de mieux comprendre les perceptions des communautés. Les AVEC étaient largement perçues comme une opportunité d’accéder aux crédits, de développer des activités génératrices de revenus, de constituer des capitaux et d’améliorer les conditions de vie des ménages. Des préoccupations existaient cependant : la transparence dans la gestion, la gouvernance, les risques de conflits, le remboursement des crédits et les attentes d’un éventuel financement extérieur. Certains membres confondaient également les AVEC avec les tontines ou les « Kikurimba ».
Le projet a donc misé sur la sensibilisation et l’accompagnement de proximité. Les agent.es communautaires d’IMPACT ont été formé.es à la méthodologie AVEC, tandis que les leaders locaux, les services techniques de l’État, les autorités coutumières, les responsables religieux, les organisations féminines, les journalistes locaux et les actrices et acteurs de la société civile ont été associés à la mobilisation. Progressivement, un message essentiel a été compris : une AVEC n’est pas une aide extérieure. Elle appartient à ses membres et fonctionne grâce à leurs épargnes, leurs règles et leurs responsabilités partagées.
Puis, les communautés sont passées à l’action
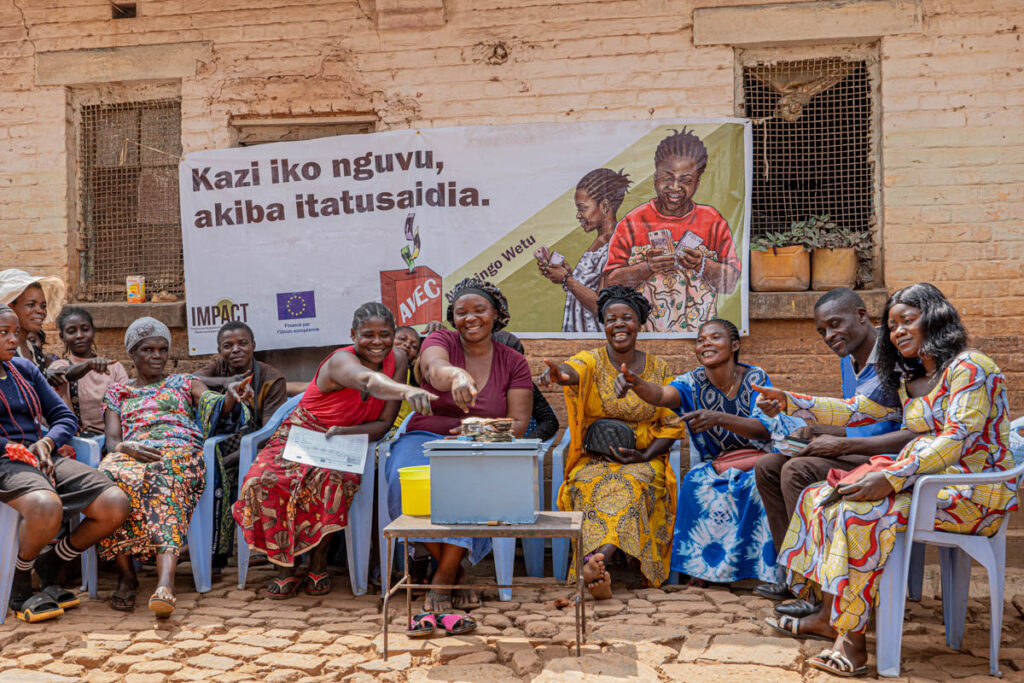
Dans les six sites du projet, les membres ont été accompagnés sur les principes de l’épargne collective, le crédit communautaire, la gouvernance, la transparence, les rôles des comités et la gestion des fonds. Les résultats ont rapidement commencé à apparaître : 730 personnes ont été sensibilisées, dont 628 femmes, soit 86 %. De cette dynamique sont nées 39 AVEC, dont 38 sont devenues opérationnelles et regroupent 747 membres. Les femmes représentent 629 membres, soit 84,2 %. Derrière ces chiffres se trouvent des personnes qui ont décidé de commencer à épargner régulièrement, de participer à des règles communes et de gérer ensemble une ressource collective.
La dynamique d’épargne prend des formes différentes, au rythme de l’engagement et de l’organisation des communautés. À Lwisha, le groupe Umoja Gare 1 s’est particulièrement distingué par sa capacité à mobiliser l’épargne, illustrant les efforts collectifs des membres pour constituer progressivement un capital commun. À Tshala, la forte participation des femmes témoigne de leur engagement dans cette initiative et de leur volonté de renforcer leur autonomie économique. À UCK Drain, le groupe Umoja UCK s’est également démarqué par sa mobilisation autour de l’épargne collective. À Kisunka, les AVEC opérationnelles offrent aux membres un cadre organisé pour épargner et accéder au crédit communautaire. À Biwaya, la constitution de plusieurs groupes, dont la majorité est désormais opérationnelle, traduit une appropriation progressive de l’approche.
D’un site à l’autre, ces expériences témoignent d’une même évolution : les communautés apprennent à organiser leurs contributions, à partager des responsabilités et à faire de l’épargne un levier de solidarité et de résilience économique. Ces expériences prennent tout leur sens à travers les changements observés dans les habitudes des membres.
À Kipushi, Madame Georgine KABOLE, membre de l’AVEC CINQUANTENAIRE, témoigne de cette évolution :
Avant, il m’arrivait de dépenser mon argent sans vraiment planifier mes besoins. Avec l’AVEC, j’ai appris à mettre régulièrement une petite somme de côté, même lorsque mes moyens sont limités. Aujourd’hui, je réfléchis davantage à mes dépenses et je comprends qu’en épargnant petit à petit, je peux préparer l’avenir et faire face à certains imprévus. L’AVEC m’a aussi appris à être plus disciplinée et à prendre confiance en ma capacité à gérer mon argent.
Le témoignage de Georgine illustre la portée de cette approche : au-delà de la constitution d’une épargne, les AVEC favorisent l’adoption de nouvelles habitudes financières, une meilleure planification des dépenses et une plus grande confiance dans ses propres capacités. Ainsi, malgré des réalités différentes d’un site à l’autre, une même dynamique se dessine : les communautés apprennent à épargner régulièrement, à partager des responsabilités et à gérer collectivement leurs ressources. De petites contributions individuelles commencent ainsi à devenir une force collective au service de la solidarité et de la résilience économique des ménages.
48,3 millions de FC : plus qu’un montant, une preuve de confiance
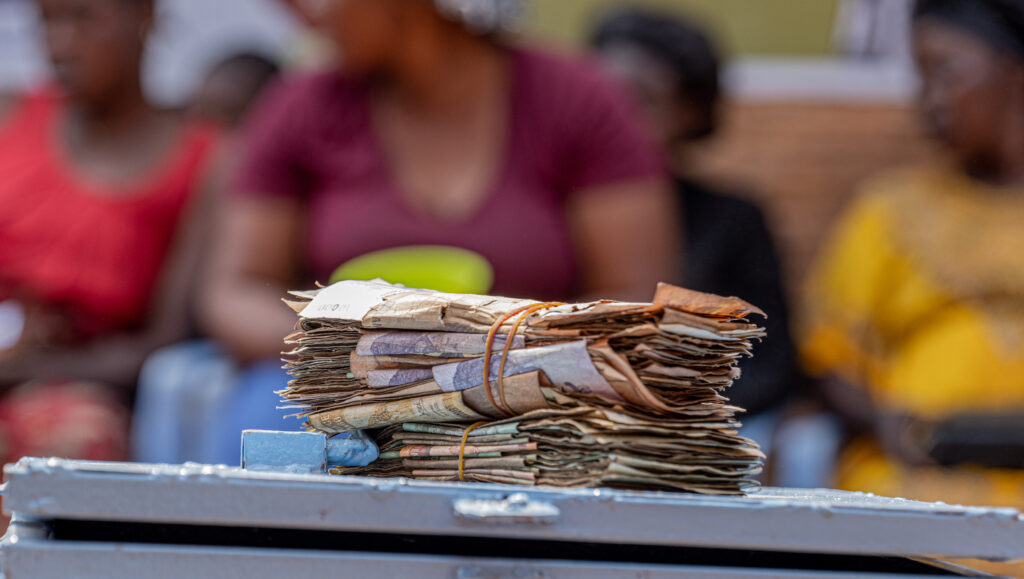
Au total, les AVEC des six sites ont mobilisé 48 375 000 FC d’épargne, soit environ 21 988,63 USD en 3 mois. Ce montant représente bien plus qu’une performance financière. Il témoigne d’une évolution dans la manière dont les membres perçoivent leurs propres capacités. Une petite contribution régulière peut, lorsqu’elle est multipliée par des dizaines de membres et encadrée par des règles communes, devenir un capital significatif. L’épargne collective commence ainsi à jouer un rôle dans le renforcement de la résilience économique des ménages et dans l’accès au crédit communautaire pour soutenir les activités économiques.
Pour Adolphine MONDIAILE, 47 ans, mère de six enfants et présidente de l’AVEC « ESPOIR », le fonctionnement collectif est essentiel. Elle explique :
Dans notre groupe, les décisions ne sont pas prises par une seule personne. Chaque membre connaît les règles de fonctionnement et participe aux réunions. Nous enregistrons les cotisations et les opérations dans nos registres, puis nous examinons les demandes de crédit selon les règles que nous avons adoptées ensemble. Nous veillons à ce que les décisions soient transparentes et que chaque membre comprenne ses responsabilités, notamment le remboursement du crédit. Cette organisation nous aide à préserver la confiance et à mieux gérer notre épargne commune.
La participation des femmes constitue l’un des résultats les plus marquants de cette dynamique. Elles représentent en effet 86 % des personnes sensibilisées et 84,2 % des membres des AVEC. Les groupes d’épargne constituent également pour elles des espaces d’apprentissage et de prise de responsabilités. Elles participent à la gestion des ressources, aux décisions collectives et au fonctionnement des groupes. Ainsi, au-delà de la dimension financière, les AVEC contribuent à créer des espaces où les femmes peuvent renforcer leurs capacités, leur organisation et leur autonomie économique.
Le prochain défi : rendre le changement durable
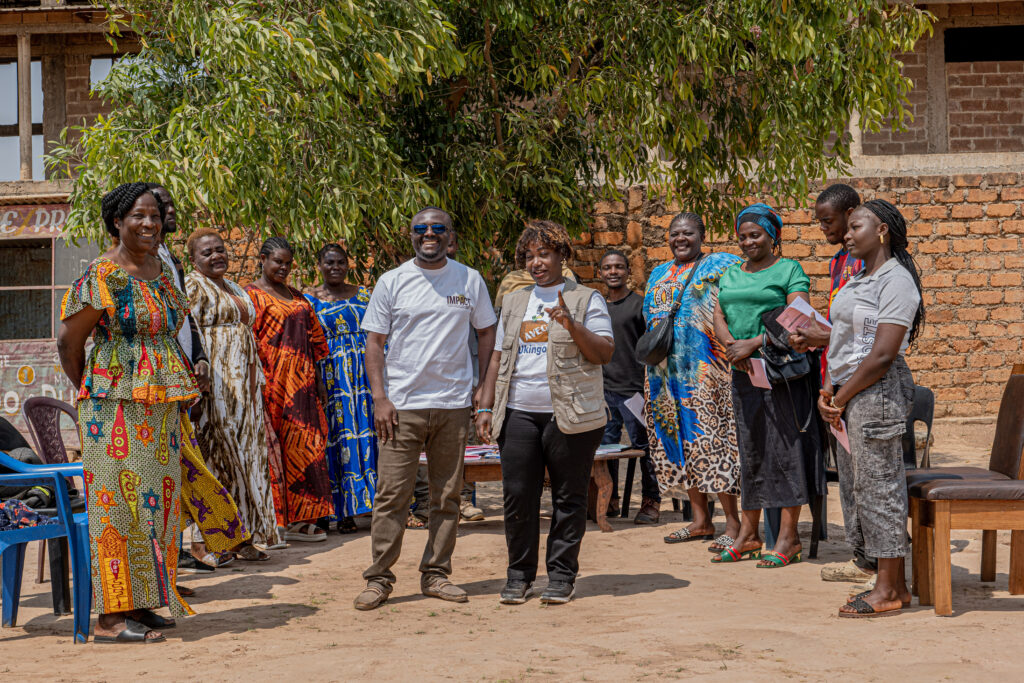
La dynamique reste cependant fragile. Certains groupes doivent encore améliorer la tenue des registres, la maîtrise des outils de gestion, la régularité des réunions et les pratiques de gouvernance. Dans certaines communautés, les attentes d’un financement extérieur demeurent également fortes. Le projet Sa Sécurité vise donc à consolider les acquis à travers l’identification des bénévoles volontaires, membres des AVEC qui encadrent leurs pairs après avoir reçu des formations par les agent.es communautaires du projet. L’ambition est claire : permettre aux groupes de fonctionner progressivement de manière autonome et durable.
Madame Jolycoeur NJANGU MBONEKU, Agente communautaire au sein du projet Sa Sécurité explique :
Pour assurer la pérennité des AVEC, notre objectif est de permettre aux groupes de fonctionner de manière autonome, même après la fin de l’accompagnement du projet. Nous travaillons au renforcement des capacités des membres en matière de gestion de l’épargne, de tenue des registres, de gouvernance et de transparence. Nous encourageons également l’identification de membres bénévoles capables de partager leurs connaissances et d’accompagner leurs pairs. Cette approche vise à renforcer les compétences au sein des communautés afin que les AVEC puissent poursuivre leurs activités, préserver la confiance entre les membres et consolider durablement les acquis obtenus.
L’histoire des AVEC du projet Sa Sécurité n’est donc pas seulement l’histoire de groupes d’épargne. C’est l’histoire de communautés qui découvrent que leurs petites contributions, lorsqu’elles sont réunies et organisées, peuvent devenir une véritable force collective. Parce que le changement commence parfois par un geste simple : mettre un peu de côté aujourd’hui pour construire davantage demain.